PRODUITS STRUCTURÉS
Une expertise de conception et de suivi
Plutôt que de distribuer des produits sur étagère, Atlas participe à la conception de ses produits structurés avec des partenaires de structuration spécialisés, puis les loge au sein des contrats d'assurance-vie et de capitalisation qu'il distribue. Sous-jacents, mécanismes, niveaux de barrières : chaque paramètre est discuté pour correspondre aux profils de nos clients — puis expliqué, par écrit, avant toute décision.
Notre grille d'analyse
Avant de retenir un produit, nous l'examinons systématiquement sous cinq angles :
Les sous-jacents
Actions ou indices, choisis au regard de l'état du marché — actuel comme anticipé. Paniers d'actions pour diversifier, secteurs d'activité et zones géographiques porteurs : le choix du sous-jacent conditionne tout le reste.
Le mécanisme
Phoenix, autocall ou autre — les familles de produits sont multiples, et les protections aussi : barrière américaine, coupons à effet mémoire, barrières de remboursement anticipé dégressives, barrières distinctes pour les coupons et pour le capital… Autant d'options qui rendent un produit plus unique et plus sécurisé.
Les scénarios — y compris défavorables
Que se passe-t-il si les marchés baissent de 20, 40, 60 % ? Le scénario défavorable est étudié avec la même attention que le scénario favorable, et présenté sans détour.
L'émetteur et le garant
Qui porte l'engagement ? Solidité financière, notations de crédit, rang de la garantie : un produit structuré vaut d'abord par la signature qui le porte.
Les frais et la liquidité
Coûts de structuration, frais du contrat, conditions de sortie avant l'échéance : l'ensemble vous est communiqué avant toute souscription, conformément à nos obligations de transparence.
Le mécanisme, expliqué simplement
Beaucoup de nos produits reposent sur le principe du Phoenix : des coupons conditionnels versés au fil de l'eau, assortis d'un mécanisme de remboursement anticipé. L'idée, illustrée par un exemple purement pédagogique :
Un produit adossé à un indice boursier verse un coupon chaque trimestre tant que l'indice ne baisse pas de plus de 40 % par rapport à son niveau initial — ces coupons sont encaissés au fil de l'eau. Si, à une date de constatation, l'indice est au-dessus de son niveau d'origine, le produit est remboursé par anticipation : le capital est restitué, accompagné du coupon de la période — les coupons précédents ayant déjà été perçus. À l'échéance, le capital est restitué tant que la baisse n'excède pas un seuil défini (par exemple 50 %) ; au-delà, la perte sur l'indice est subie par l'investisseur. Chiffres purement illustratifs, ne correspondant à aucun produit en cours de commercialisation.
SCHÉMA PÉDAGOGIQUE — chiffres illustratifs
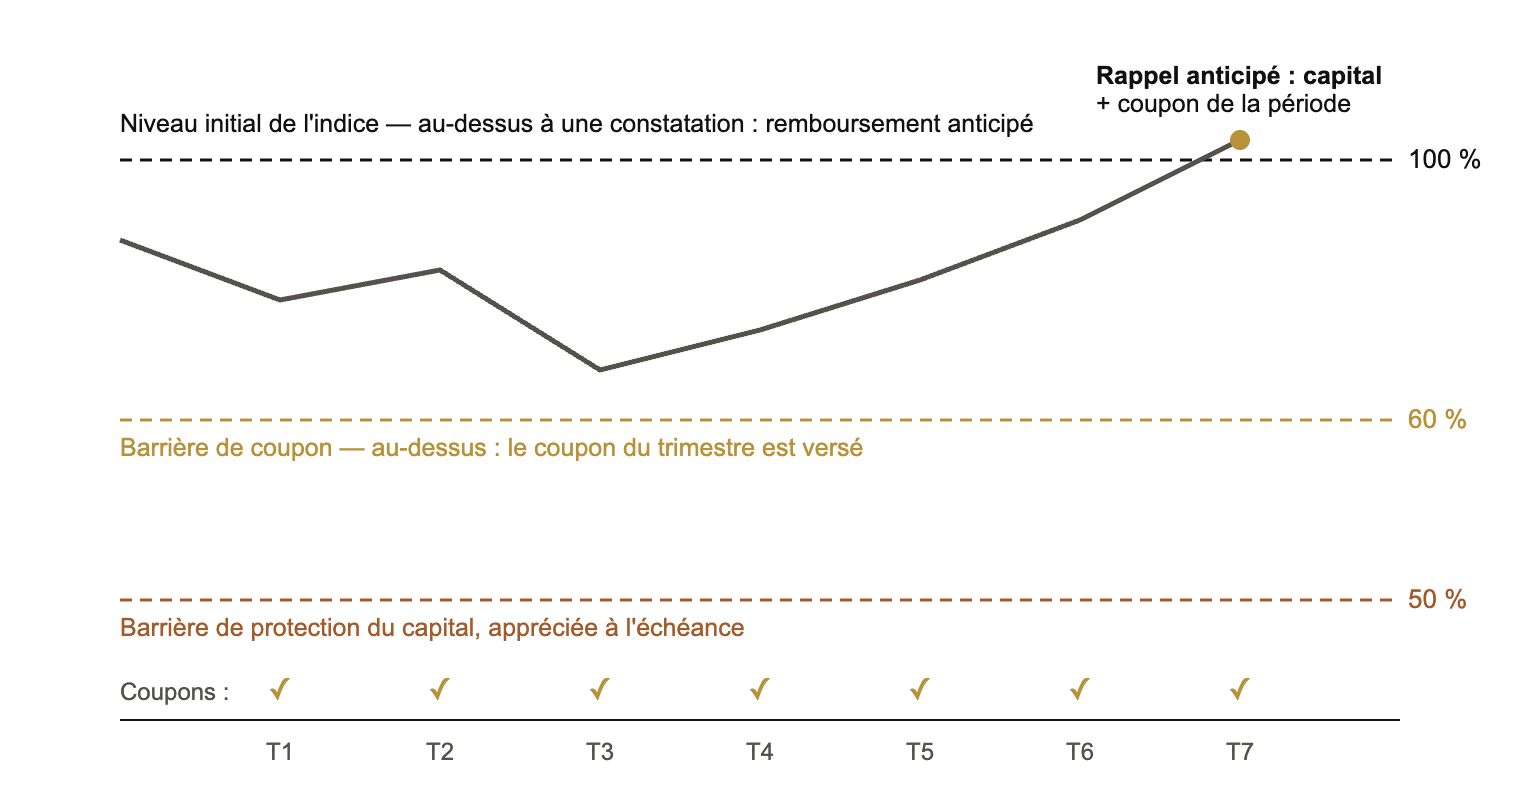
Lecture : tant que l'indice (courbe) reste au-dessus de la barrière de 60 %, le coupon trimestriel est versé (✓). Dès qu'une constatation le trouve au-dessus de son niveau initial, le produit est remboursé par anticipation. Ce n'est que sous 50 % à l'échéance que le capital subit la baisse de l'indice.
Ce cadre permet de viser un rendement défini à l'avance dans des marchés stables ou modérément baissiers — en contrepartie d'un risque de perte en capital dans les scénarios extrêmes, et d'un rendement plafonné dans les marchés fortement haussiers.
Un suivi dans la durée, pas une vente ponctuelle
Un produit structuré vit plusieurs années. À chaque date de constatation, nous suivons la position des sous-jacents par rapport aux barrières, et vous êtes informé des événements de votre produit : constatation des coupons, rappel anticipé, approche de l'échéance. Chaque opération — souscription comme arbitrage — donne lieu à une information écrite préalable et à un rapport de mission, conformément aux obligations du courtier en assurance.
AVERTISSEMENT
Les produits structurés présentent un risque de perte en capital, partielle ou totale, ainsi qu'un risque de liquidité en cas de sortie avant l'échéance. Les mécanismes décrits sur cette page le sont à titre exclusivement pédagogique : ils ne constituent ni une offre, ni un conseil en investissement, ni une sollicitation à souscrire un quelconque produit. Conformément à l'article L132-5-4 du Code des assurances, la souscription de tels supports au sein d'un contrat d'assurance-vie ou de capitalisation fait l'objet d'une information et d'une vérification d'adéquation individuelles préalables, sur la base de votre profil, de vos objectifs et de votre expérience.
Comprendre avant d'investir : c'est l'objet du premier échange.